épargnants, partis de zéro en 2022
Livret P Épargne grand public, immobilier résidentiel
Une offre d’épargne au public, remplie chaque année, depuis un téléphone.
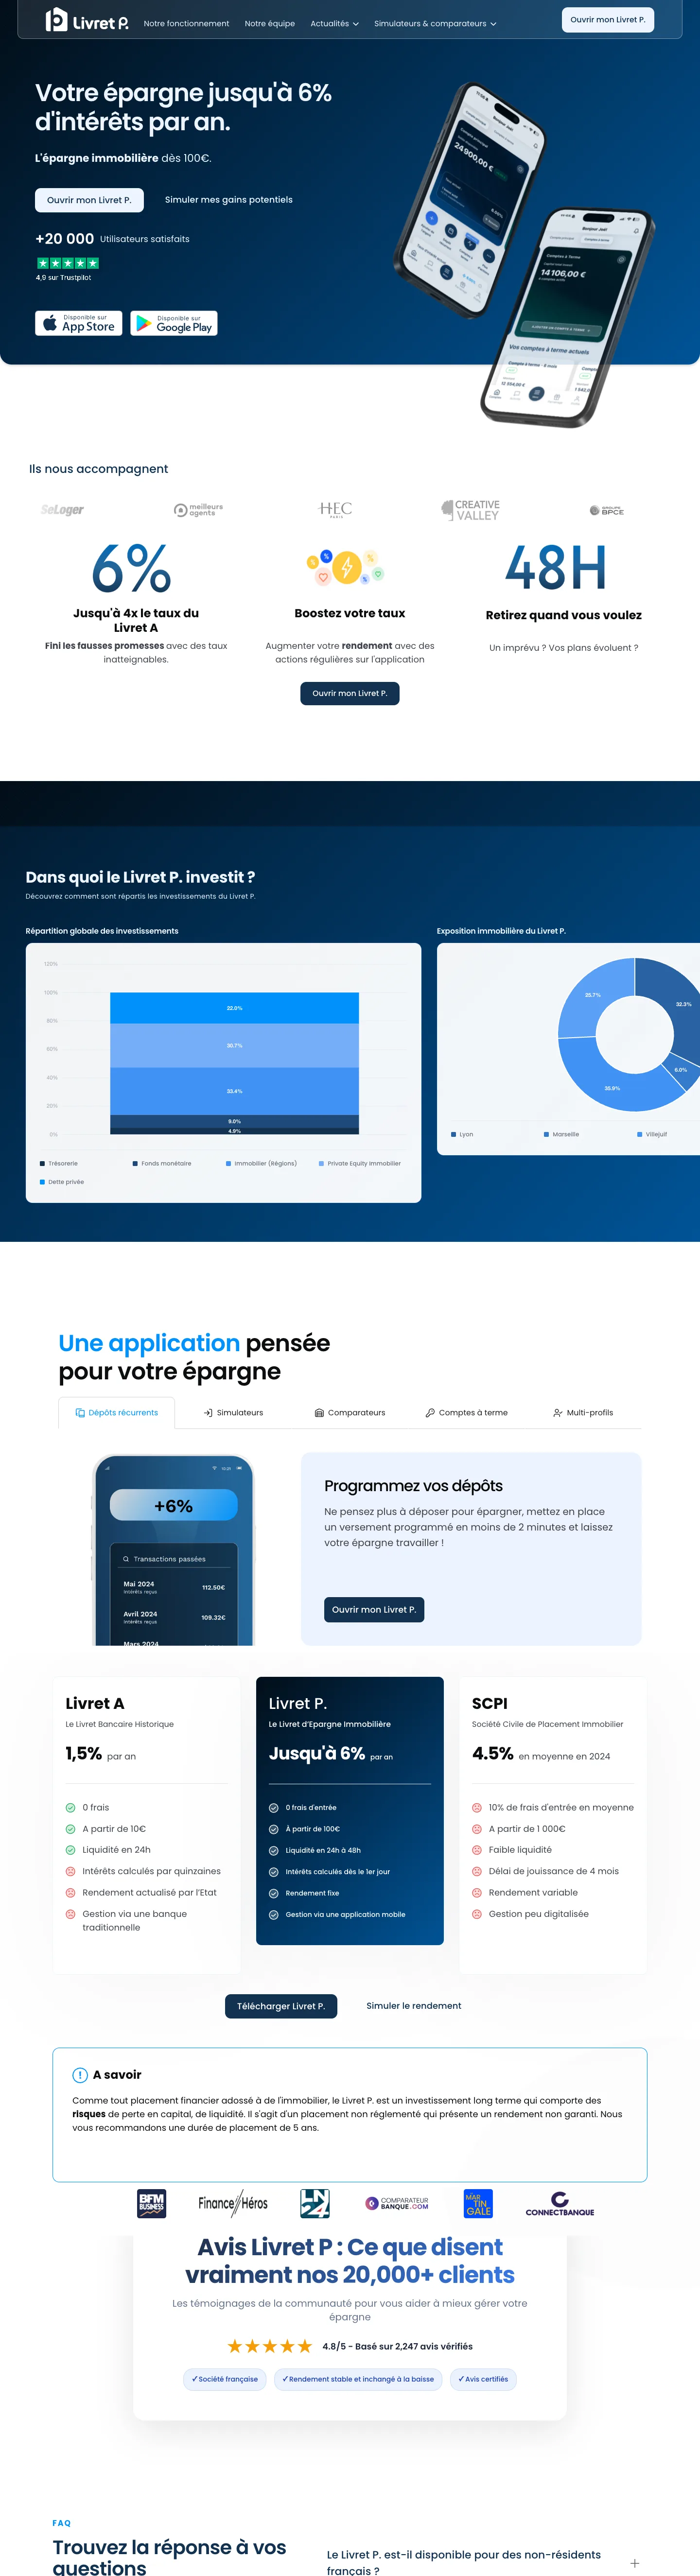
Livret P permet au grand public d’investir dans l’immobilier résidentiel français dès 100 euros, entièrement depuis une app. Nous avons construit le produit et tout ce qu’il y a derrière, pour qu’une petite équipe opère une offre régulée pour 20 000 épargnants.
La situation
Un produit d’épargne grand public, régulé à chaque étape, attendu avec l’aisance d’une app bancaire, avec une équipe de quelques personnes.
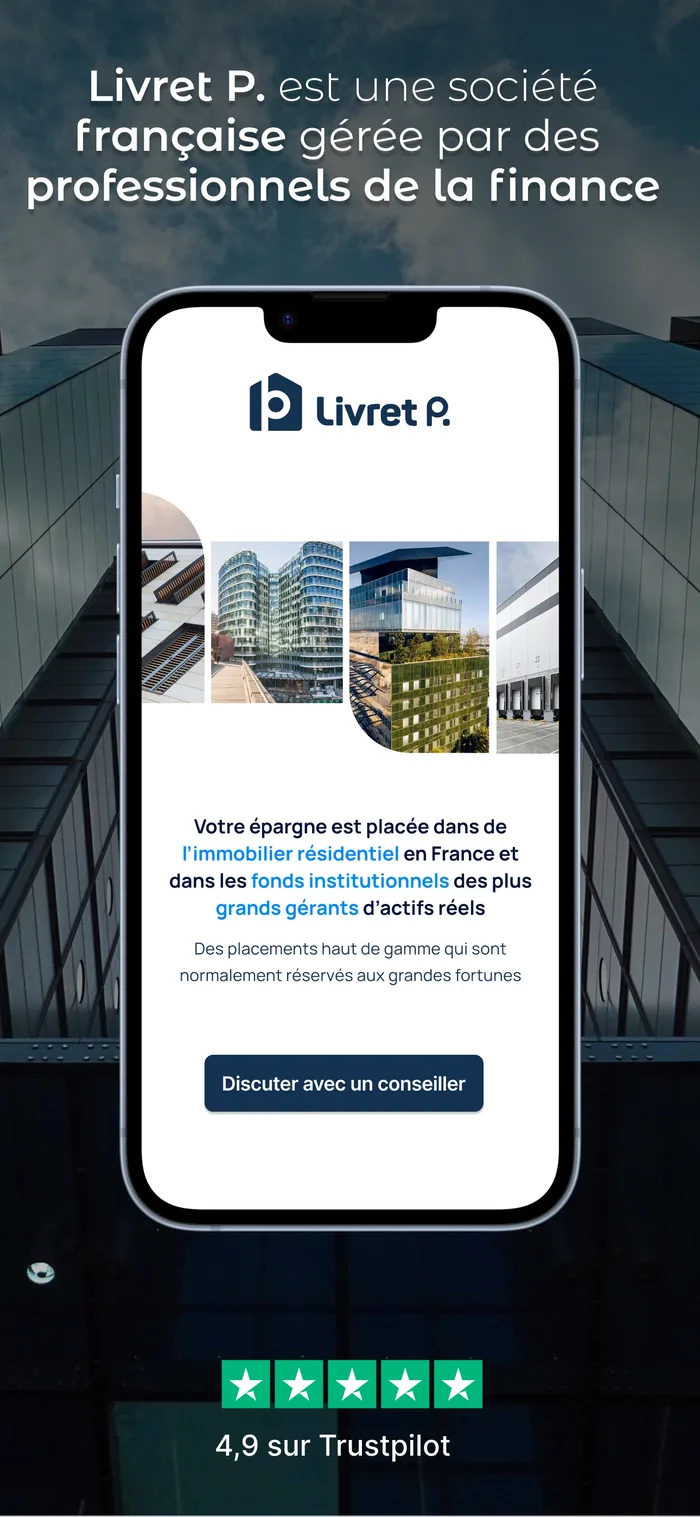
Les épargnants souscrivent des obligations émises par Livret P SA, qui investit dans l’immobilier résidentiel français ; le capital n’est pas garanti. L’offre au public se fait dans une limite annuelle. Chaque épargnant doit être identifié, chaque euro entrant et sortant contrôlé, et les intérêts crédités chaque jour.
Les épargnants voulaient tout faire depuis leur téléphone, sans formulaire ni appel. À quelques personnes, l’inscription, les paiements, le support, les intérêts et la conformité ne pouvaient reposer sur aucun geste manuel.
Autour de l’entreprise
Épargne grand public, immobilier résidentielLivret P
Acteur cléÉpargnantsOuvrir un compte, placer dès 100 euros et retirer depuis le téléphone, sans appel.
Acteur cléLe régulateurIdentité vérifiée dans l’inscription, chaque mouvement d’argent contrôlé au moment où il a lieu.
L’équipeTrente-six opérations planifiées ; l’équipe ne voit que les exceptions.
Ce que nous avons décidé
Quelques choix ont fait la différence. Chacun avec sa raison.
- 01
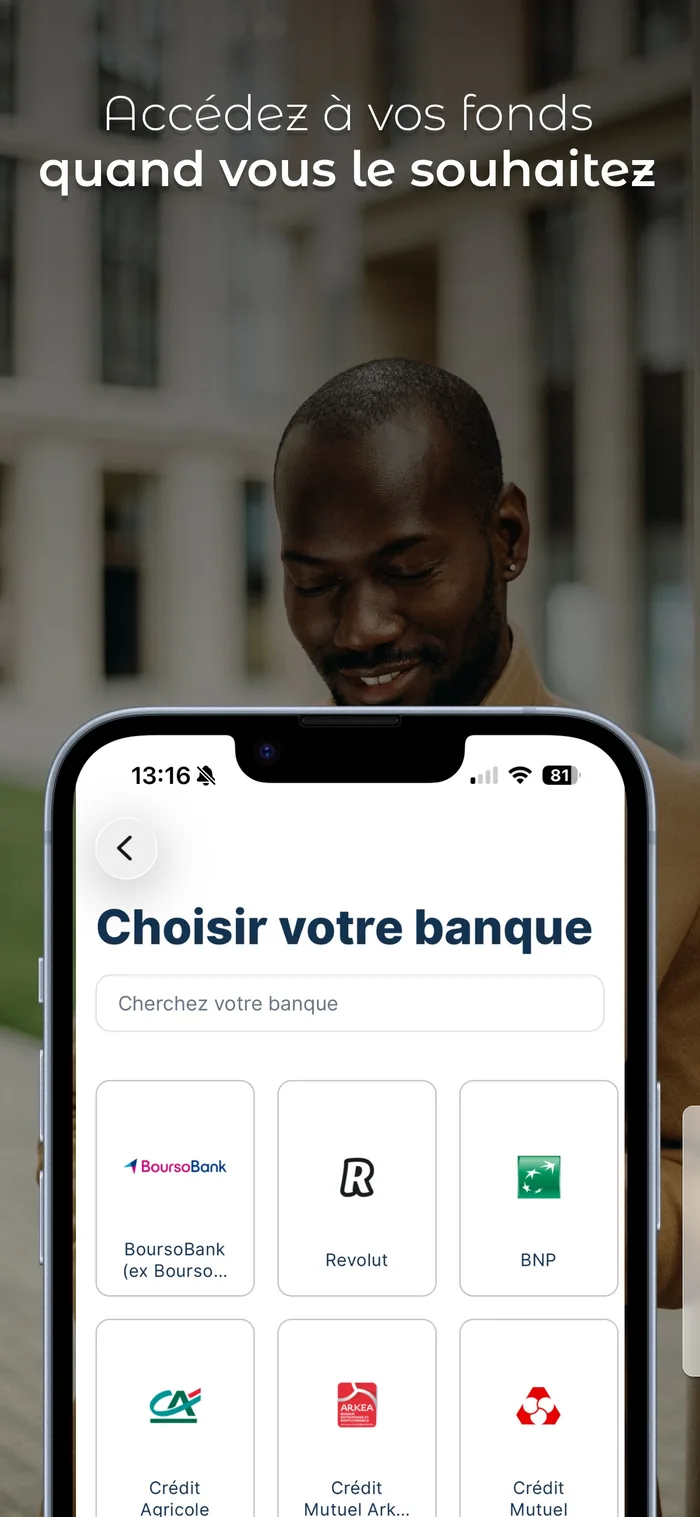
Le produit vit dans le téléphone.
De l’inscription au retrait, chaque étape est dans l’app. Un produit sans frais d’entrée ne peut pas s’offrir un centre d’appels, et les épargnants n’en veulent pas.
- 02
La conformité sans service conformité.
Identité, complétude et contrôles anti-blanchiment s’exécutent pendant l’inscription et le paiement. L’équipe ne traite que ce qui est signalé.
- 03
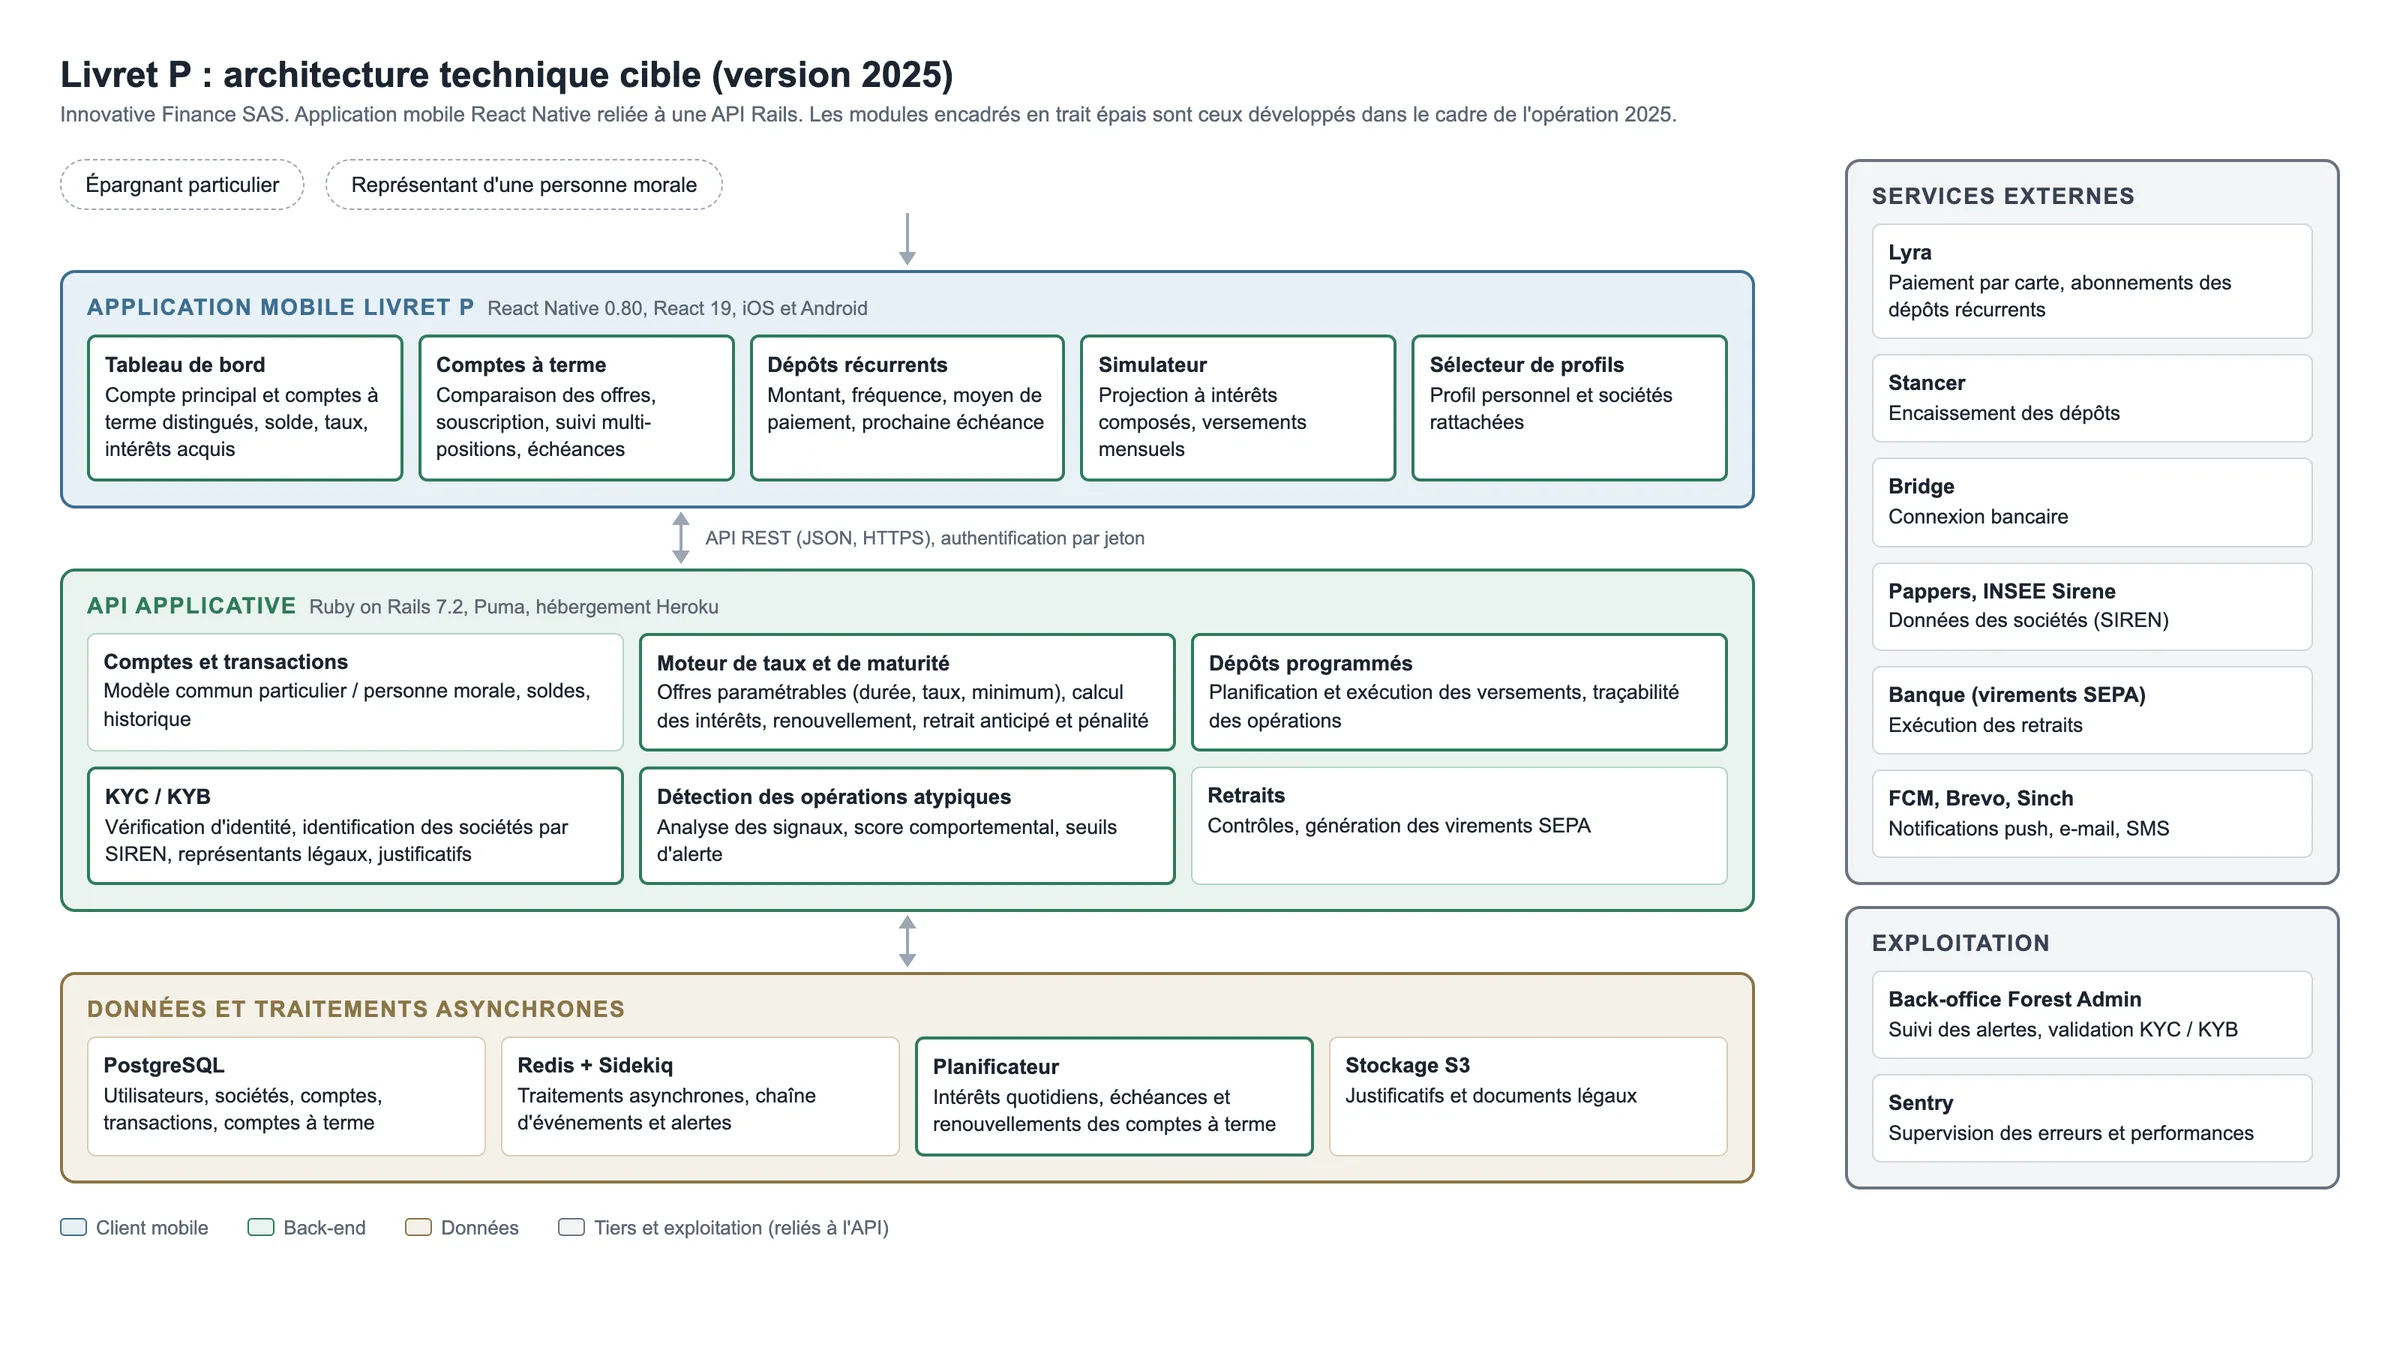
Des opérations qui tournent sans l’équipe.
Les intérêts sont crédités chaque nuit, avec un filet de sécurité qui relance ce qui manque sans jamais créditer deux fois. On n’alerte une personne qu’en cas d’échec réel.
- 04
Faire venir la croissance des épargnants.
Campagnes saisonnières, parrainage et contenus de référencement font revenir les épargnants et amènent leurs proches : l’offre se remplit sans casser son économie.
Ce qui a changé, acteur par acteur
| Acteur | Avant | Après |
|---|---|---|
| Épargnants | L’épargne immobilière, c’était de la paperasse, des tickets élevés et un conseiller. | Ouvrir un compte, placer dès 100 euros et retirer depuis le téléphone, sans appel. |
| Le régulateur | Des contrôles qui dépendaient de personnes lisant des exports. | Identité vérifiée dans l’inscription, chaque mouvement d’argent contrôlé au moment où il a lieu. |
| L’équipe | Quelques personnes pour chaque corvée. | Trente-six opérations planifiées ; l’équipe ne voit que les exceptions. |
Le travail
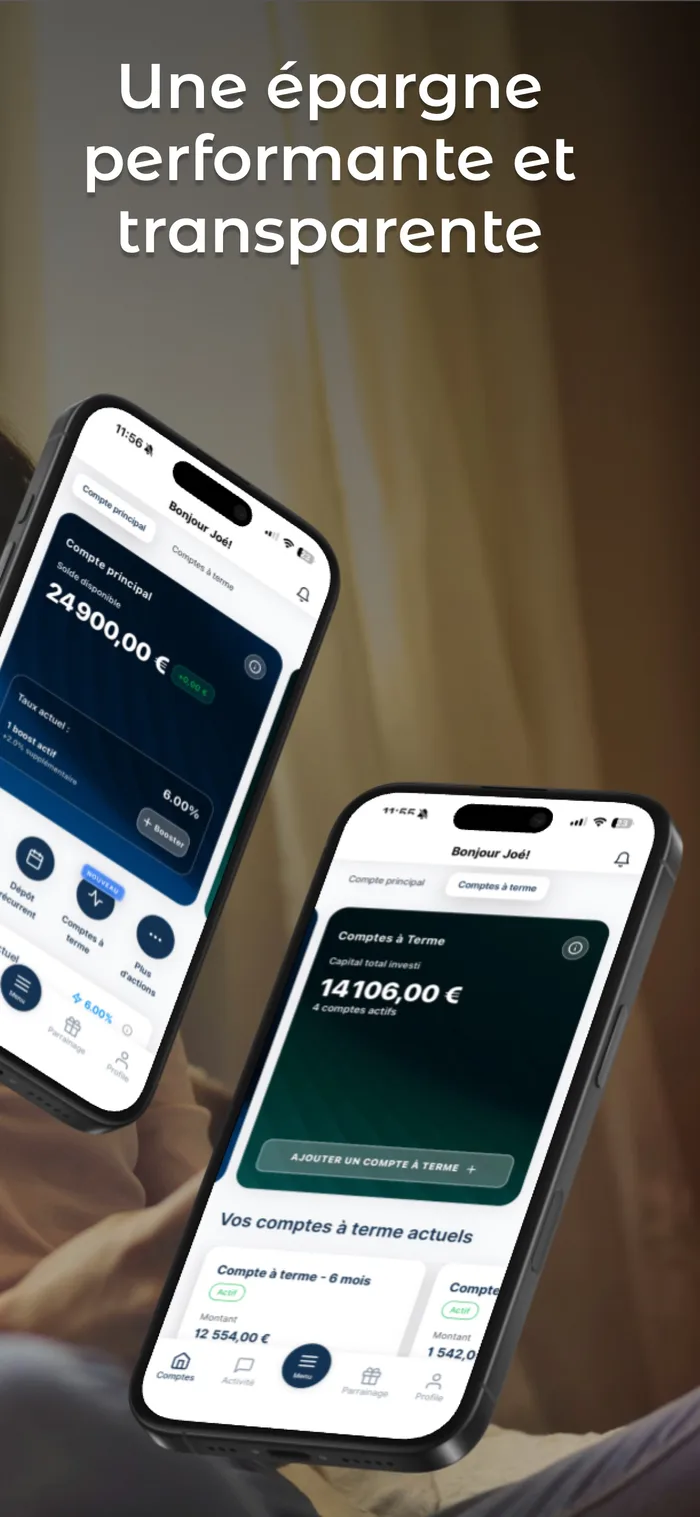
Le produit vit dans le téléphone.
Application
Des opérations qui tournent sans l’équipe.
Application
Livrables réels. Chiffres et données personnelles retirés ou remplacés.
Comment ça tourne
Ce qui tourne désormais seul, et le détail derrière chaque décision.
ProduitL’app
Une app native iOS et Android couvre inscription, vérification d’identité, dépôt, retrait, comptes à terme, portefeuille, parrainage et aide. Elle évolue sans interruption depuis 2022.
ConformitéIdentité et anti-blanchiment
L’identité est vérifiée par pièce et selfie pendant l’inscription ; un contrôle de complétude demande à l’épargnant exactement ce qui manque. Chaque dépôt et retrait est analysé selon un ensemble de règles au moment où l’argent bouge ; tout cas inhabituel part en revue conformité.
Automatisation des processLes intérêts chaque nuit, et leur filet de sécurité
Les intérêts sont crédités chaque nuit, pour les épargnants puis les comptes sociétés, boosts de campagne compris. Un contrôle compare ensuite la nuit à la moyenne récente et relance ce qui manque ; un contrôle au matin n’écrit à l’équipe que si un calcul reste incomplet.
Automatisation des processUn back-office planifié
Trente-six opérations planifiées rapprochent chaque canal de paiement, envoient notifications et emails, contrôlent signatures et éligibilité aux bonus, nettoient les transactions abandonnées et font échoir les comptes à terme. Un garde-fou bloque les instructions de virement aux coordonnées incomplètes.
VenteLa relation épargnant sans centre d’appels
Le support vit dans l’app. L’étape de chaque épargnant est synchronisée toutes les heures avec l’outil d’emailing, qui envoie le bon message au bon moment, avec SMS et notifications push.
CroissanceCampagnes, parrainage et référencement
Les campagnes saisonnières associent un boost limité dans l’app à une séquence d’emails. Un programme de parrainage et un process écrit de contenus de référencement, de la recherche de mots-clés à la publication, amènent de nouveaux épargnants. Les comptes sociétés ont été lancés avec leur landing, leur email et leur article.
Outils et stackReact NativeTypeScriptRuby on RailsPostgreSQLSidekiqJumioBridgeBrevoIntercomWebflow
Le système de marque
Couleurs
- Primary 500#0091FABleu primaire
- Navy#133251Surfaces de marque
- Primary 900#0A1A2ESurface la plus profonde
- Text#212B36Texte courant
- Orange#FDAD41Accent, attention
- Green#00AD43Succès
Typographies
- AaLivret P 0123456789
- AaLivret P 0123456789
Thème de l’app Livret P : rampes de couleurs et échelle typographique dans le code.

Votre entreprise au même stade ?
Dites-nous ce que vous voulez régler. Nous lisons chaque demande nous-mêmes.
Demander un échange